



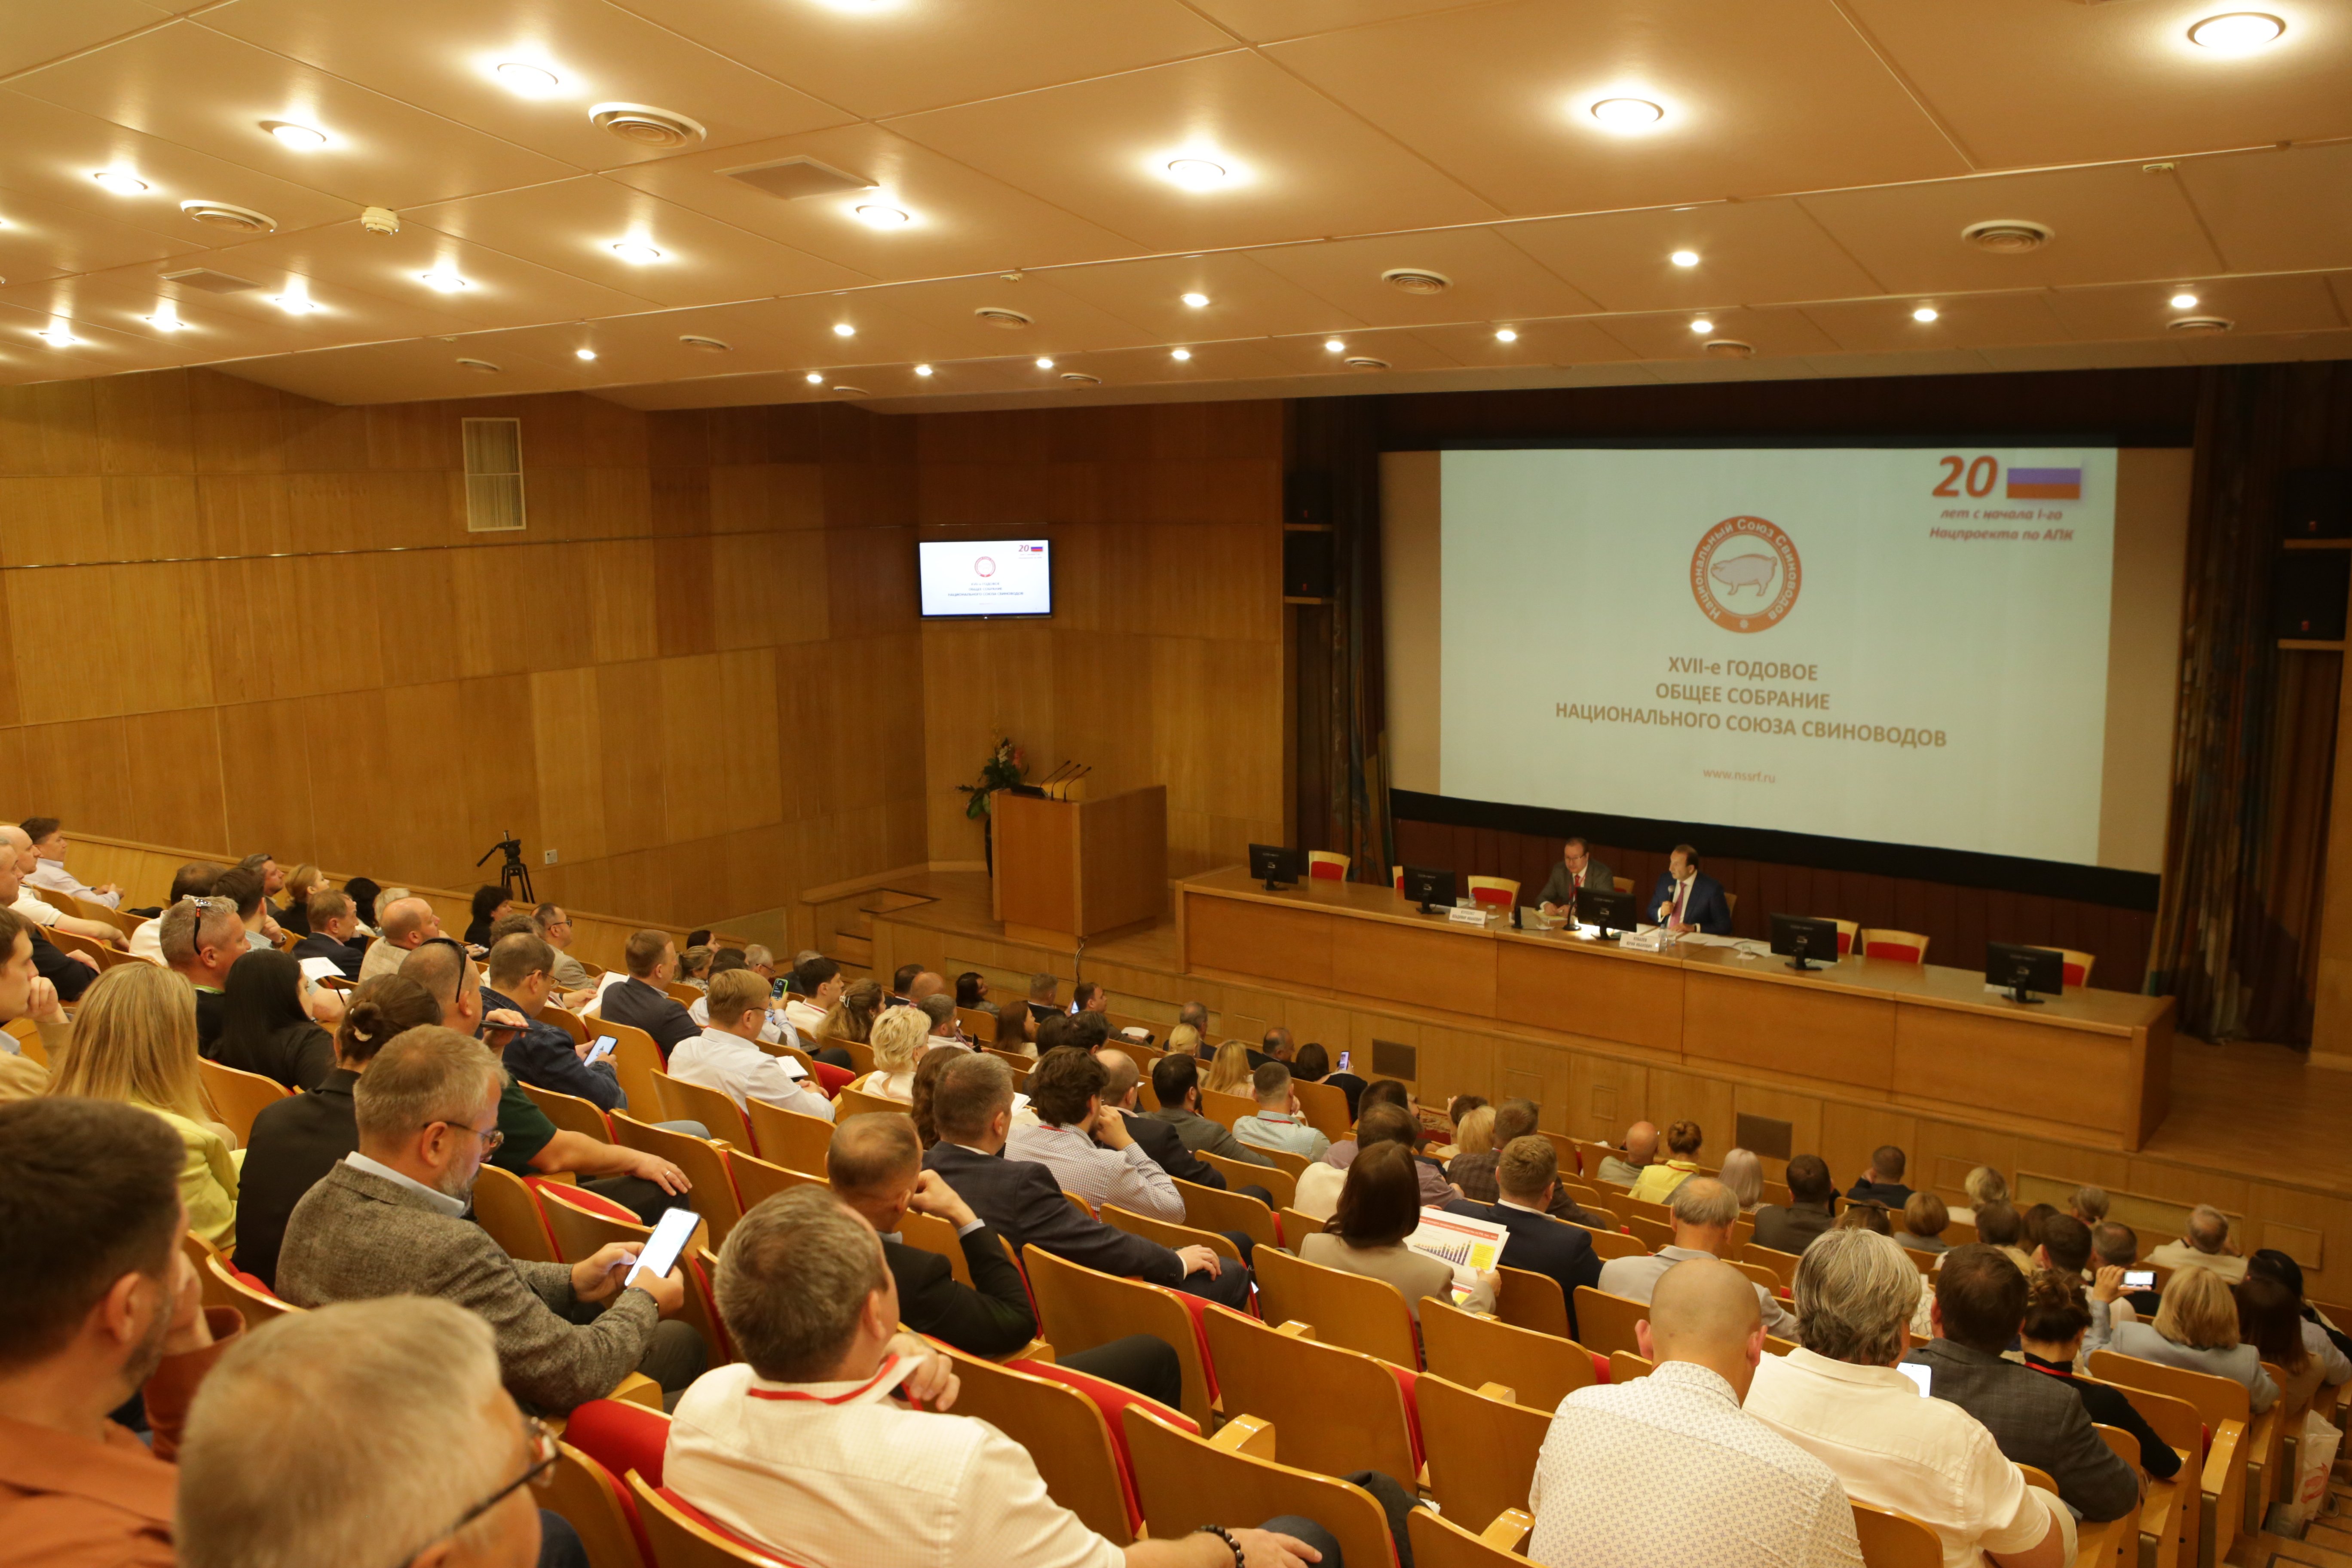
В июне 2026 года в Москве состоялось 17-е общее годовое собрание членов Национального Союза свиноводов (НСС). В этом году разговор проходил на фоне серьёзных изменений на внутреннем рынке —: снижения цен на свинину, роста производственных и финансовых затрат, усиления конкуренции со стороны импортного мяса и одновременно продолжающегося роста экспорта продукции свиноводства. С основным докладом выступил генеральный директор НСС Юрий Ковалёв, представивший итоги 2025 года, основные тенденции 2026 года и целевые ориентиры развития отрасли до 2030 года.
Работу собрания открыло онлайн-выступление заместителя министра сельского хозяйства РФ Романа Некрасова, который зачитал приветственный адрес от имени главы ведомства Оксаны Лут. В обращении отмечалось, что животноводство остается одним из ключевых направлений российского АПК, а свиноводство в последние годы выступает одним из основных драйверов его развития. Отечественные предприятия наращивают производство, обеспечивая внутренний рынок и одновременно увеличивая экспортный потенциал страны. Положительная динамика, по словам представителя Минсельхоза, сохраняется и в 2026 году. Среди ближайших задач — внедрение современных технологий, системный подход к товарному производству и племенному делу, дальнейшее совершенствование селекции и генетики.
По информации Романа Некрасова, за пять лет производство свиней на убой в живом весе выросло почти на 15%, увеличившись почти на 800 тыс. тонн относительно уровня 2020 года. В 2025 году отрасль также продемонстрировала положительную динамику: производство выросло на 0,5% и достигло 5,9 млн тонн.
«Сегодня российские свиноводы активно осваивают новые рынки, наращивая объемы производства. Так, за январь 2026-го объемы выработки повысились на 4,5% по сравнению с аналогичным периодом прошлого года», — сообщил заместитель главы ведомства.
Отдельно Роман Некрасов остановился на государственной поддержке отрасли. В 2025 году свиноводам было одобрено 34 инвестиционных проекта общей стоимостью 124 млрд рублей. Особое внимание при этом уделялось вопросам биобезопасности.
«Мы хорошо понимаем необходимость сохранения темпов развития, достигнутых отраслью. Важно, чтобы сейчас были найдены верные решения — как экономические, так и организационные, которые позволят справиться с новыми вызовами, включая трудности в обеспечении топливными ресурсами», — заявил представитель Минсельхоза.
Здесь начало получается достаточно официальнымо по форме, но дальшеее уже можно без резкого скачка перейтиходит к главному докладу Юрия Ковалёва ои проблемамх 2026 года.
В своём выступлении Юрий Ковалев охарактеризовал совокупность факторов, влияющих на рынок, как с«ситуацию «идеального шторма». Одним из главных последствий становится резкое снижение рентабельности предприятий: по прогнозу НСС, средняя рентабельность по EBITDA в 2026 году может снизиться практически до нуля против 25–30% в предыдущие годы.
«Из-за возросшей производственной себестоимости, которая была в последние два года, и обвального снижения средних цен на 15–20%, прогнозный показатель рентабельности по EBITDA за 2026 год снизится с 25–30% в прошлые годы до практически нуля или около нуля. Это значит, что у компаний не остается никаких средств, чтобы оплачивать внепланово возросшие за последние годы финансовые расходы, возвращать тело кредитов, амортизировать основные средства», — пояснил Ковалев.
По данным НСС, в первом полугодии средняя цена на окорок, который Ссоюз использует как наиболее объективный показатель ситуации на рынке, снизилась на 20%, до 230 руб./кг. Цены на живых свиней за тот же период упали на 14,6% —, до 124,68 руб./кг. На этом фоне, по словам Ковалева, практически весь сегмент разделанного мяса потерял рентабельность и начал переходить в убыточную зону.
Одной из причин давления на рынок стало увеличение предложения. НСС ожидает, что по итогам 2026 года производство свинины вырастет на 1,5–2%, значительно медленнее, чем в предыдущие годы, когда прирост составлял 5–10%. Такая динамика должна ограничить дальнейшее увеличение предложения на внутреннем рынке. Однако дополнительным фактором давления стал рост импорта мяса, прежде всего куриного филе из Китая. В январе-–июне его поставки выросли на 35% год к году. По оценке Ковалева, импорт дешёвого куриного филе может составить 150–300 тыс. т и частично заменить постную свинину в переработке.
«По совокупности всех факторов мы имеем сегодня, к сожалению, ситуацию «идеального шторма». Поэтому и решения нам нужны экстраординарные, нестандартные, может быть, новые», — отметил Ковалев. В НСС среди необходимых мер называют сокращение импорта куриного филе, стимулирование спроса на свинину внутри страны, дальнейшее развитие экспорта, снижение себестоимости и повышение эффективности производства. Отдельно Ссоюз предлагает более взвешенно подходить к созданию новых производственных мощностей, учитывая необходимость сохранять баланс спроса и предложения на внутреннем рынке.
При этом нынешний кризис — далеко не первый серьёзный вызов, с которым российскому свиноводству пришлось столкнуться за последние десятилетия. Как отметил Юрий Ковалев, несмотря на сложности, отрасль на протяжении последних 20 лет не допускала снижения производства. Одним из наиболее серьёзных испытаний стало распространение африканской чумы свиней (АЧС) с 2007 года. Борьба с заболеванием нанесла отрасли значительный ущерб, но одновременно привела к усилению требований к биобезопасности. По оценке НСС, дополнительные меры в этой сфере увеличили общий объём инвестиций в подотрасль примерно на 10%.
Следующим серьёзным риском стала зависимость от импортных ветеринарных препаратов. В 2022 году свиноводческие предприятия столкнулись с проблемами поставок, однако впоследствии российские производители смогли обеспечить более 90% потребности отрасли в фармакологических средствах. БПри этом более сложной оставалась ситуация с вакцинами: зависимость от импорта по ним достигала 95%.
За последние три с половиной года, по словам Ковалева, российские компании существенно продвинулись в развитии собственного производства ветеринарных средств. Одним из важных изменений стало выделение производства ветеринарных препаратов в отдельную отрасль, после чего направление было включено в государственные программы и получило меры поддержки.
Несмотря на давление внутреннего рынка, экспорт продукции свиноводства продолжает расти. В 2025 году за рубеж было поставлено 398,4 тыс. т продукции — на 24% больше, чем годом ранее. Стоимость экспорта превысила $1 млрд. Россия, по словам Ковалева, вошла в топ-5 мировых экспортёров свинины.
В первом полугодии 2026 года отгрузки продукции свиноводства, по оценке НСС, выросли на 11%, до 223,1 тыс. т. Основными направлениями роста стали Китай и Беларусь. Поставки в Китай увеличились на 65%, или на 23,1 тыс. т, до 58,5 тыс. т, в Беларусь — на 17%, или на 12,2 тыс. т, до 81,8 тыс. т. Новым перспективным направлением стали Филиппины: после открытия рынка для российской продукции свиноводства туда было поставлено 13,1 тыс. т.
Китайский рынок, по оценке НСС, сохраняет значительный потенциал для дальнейшего увеличения поставок. Сейчас российскую свинину в Китай экспортируют только три компании, а их совокупная доля в общем импорте свинины страны в прошлом году составляла около 3–4%. При этом в мае Россия вошла в тройку крупнейших поставщиков свинины на китайский рынок, уступив Испании и Бразилии.
Если динамика первого полугодия сохранится, по итогам 2026 года экспорт продукции свиноводства может составить 430–440 тыс. т на сумму более $1,1 млрд. Такой прогноз Юрий Ковалев назвал «осторожным». При этом экспорт уже играет заметную роль в регулировании внутреннего рынка.
«Это около 9% от нашего внутреннего производства, — уточнил Ковалев. — Доля вывоза более 10% может создавать риски в случае возможных проблем на внешних рынках, если эти объемы останутся внутри страны».
По словам главы НСС, дополнительные поставки на внешние рынки позволяют сокращать предложение свинины внутри страны и тем самым нормализовать ценовую ситуацию. При этом всё большую роль играют рынки Юго-Восточной Азии, на которые приходится около половины российского экспорта продукции свиноводства. Значительную часть поставок в этот регион составляют субпродукты: их доля приближается к 50%.
«Дополнительные поставки на экспорт снижают предложение внутри страны, нормализуя ценовую ситуацию, — отметил Ковалев. — На страны Юго-Восточной Азии приходится уже около половины экспорта российской продукции свиноводства, а доля субпродуктов в поставках туда приближается к 50%. О пользе экспорта именно субпродуктов по высоким ценам для экономики наших предприятий я уже не раз говорил».
Таким образом, для отрасли 2026 год проходит одновременно под знаком достигнутых результатов и новых ограничений. Российское свиноводство продолжает наращивать экспорт и сохраняет производственный потенциал, однако внутри страны предприятия столкнулись с сочетанием снижения цен, роста себестоимости, высокой стоимости финансирования, изменения структуры мясного рынка и давления со стороны импорта. В этих условиях баланс между производством, внутренним спросом и возможностями внешних рынков становится одним из центральных вопросов дальнейшего развития отрасли.
Генеральный директор Института конъюнктуры аграрного рынка (ИКАР) Дмитрий Рылько представил прогноз по рынку масличных и зерновых культур на сезон 2026/27. Для свиноводческой отрасли эти показатели имеют особое значение с учетом роли растительного сырья в формировании себестоимости кормов.
ИКАР повысил прогноз производства подсолнечника в России с 19 до 19,7 млн тонн против 16,9 млн тонн в сезоне 2025/26. Одновременно оценка урожая сои была снижена с 8,8 до 8,2 млн тонн против 9 млн тонн годом ранее. При этом, по оценке Рылько, несмотря на сокращение производства, объем предложения сои на внутреннем рынке, вероятно, сохранится. На это будут влиять запуск крупного маслоэкстракционного завода «Содружества» на Дальнем Востоке, возможное изменение экспортного режима и сохраняющаяся возможность импорта сои.
Отдельно эксперт остановился на рынке растительных масел и шротов. По его словам, в последние два года растительные масла постепенно дорожали, в том числе на фоне роста производства биотоплива в Европе и США. При этом текущая ситуация на рынках постепенно стабилизируется, хотя цены на масла остаются высокими. Согласно презентации ИКАР, российское подсолнечное масло сейчас стоит около $1,3 тыс. за тонну. Рост мировых цен на шроты, по оценке эксперта, также, вероятно, завершился в ожидании нового урожая, однако ситуация на рынке рапсового шрота может измениться из-за погодных условий в Европе.
На зерновом рынке ситуация складывается неоднородно. Текущий прогноз ИКАР предполагает урожай пшеницы на уровне 91,5 млн тонн против 91,1 млн тонн в текущем сельхозгоду, ячменя — 17,7 млн тонн против 19,7 млн тонн, кукурузы — 15,5 млн тонн против 14,8 млн тонн. Экспорт зерна оценивается в 64,2 млн тонн против 61,9 млн тонн годом ранее. При этом после дополнительной инспекции полей оценки могут быть скорректированы.
«Если говорить о зерновых, то ситуация довольно разная. Во-первых, яровая пшеница дает абсолютный рекорд падения посевных площадей — меньше 10 млн га», — сообщил Дмитрий Рылько. Сокращение площадей под яровой пшеницей сопровождается увеличением посевов более маржинальных подсолнечника и ярового рапса. Одновременно растут площади озимой пшеницы — примерно на 100 тыс. га, что вместе с ожидаемым ростом урожайности, по оценке эксперта, может компенсировать сокращение ярового клина.
Площади под кукурузой ИКАР оценивает в 2,6 млн га — примерно на уровне прошлого года. При этом происходит заметное географическое перераспределение: на юЮге России площади сокращаются из-за климатических изменений, тогда как Поволжье и Дальний Восток увеличивают посевы. Посевы ячменя оцениваются в 6,15 млн га. Их небольшое увеличение Рылько связывает с благоприятной ценовой конъюнктурой прошлого года.